Фирма без дейност трябва ли да превалутира капитала си в евро?
Ако имате ЕООД или ООД, което не извършва дейност, вероятно си задавате въпроса дали промените, свързани с въвеждането на еврото, се отнасят и за вашата фирма.
Краткият отговор е: да.
Това, че едно дружество не извършва дейност, не означава, че то престава да съществува като търговско дружество. Докато фирмата е регистрирана и не е прекратена и заличена по съответния ред, за нея се прилагат правилата относно превалутирането на капитала и привеждането на дружествените документи в съответствие с еврото.
Законът не прави изключение за фирмите без дейност
Това е най-важното, което собствениците на неработещи дружества трябва да знаят.
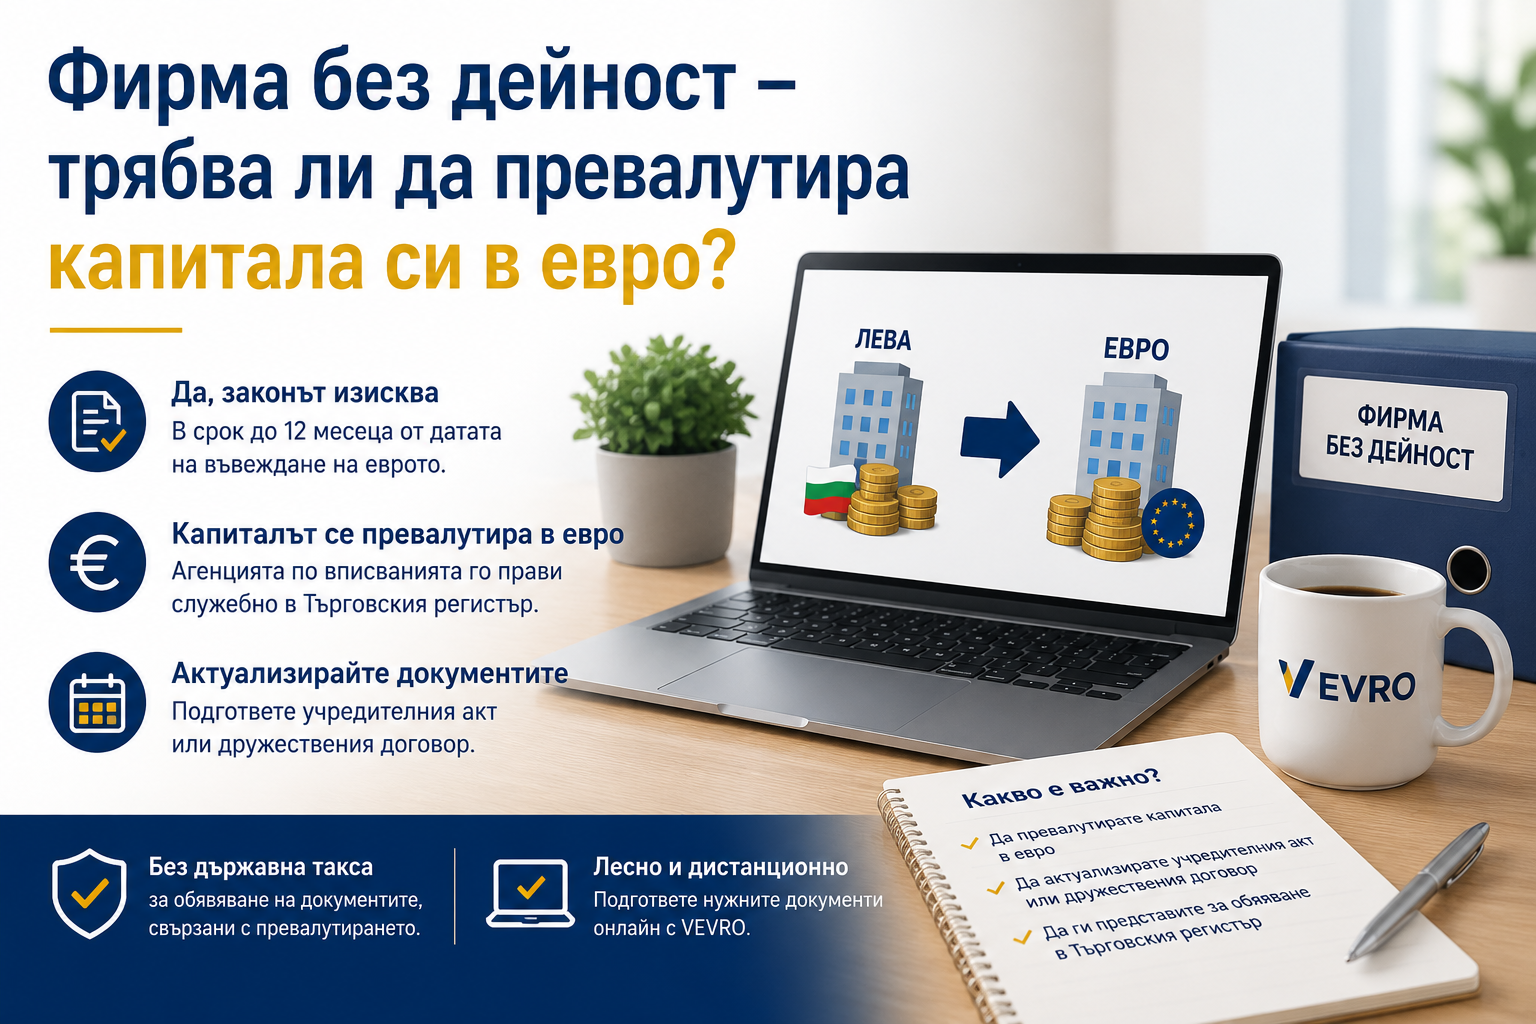
Чл. 32, ал. 1 от Закона за въвеждане на еврото в Република България предвижда, че търговските дружества трябва да приемат необходимите изменения и да приведат документите си в съответствие с изискванията на закона в срок до 12 месеца от датата на въвеждане на еврото в България.
Разпоредбата се отнася до търговските дружества, без да поставя условие те да извършват дейност.
Затова няма отделно освобождаване за фирма само защото през последната година или през по-дълъг период тя не е имала приходи, продажби, служители или друга стопанска дейност.
Фирма без дейност не означава заличена фирма.
Ако ЕООД или ООД продължава да съществува в Търговския регистър, изискванията относно привеждането на дружествените му документи в съответствие продължават да се отнасят за него.
Капиталът вече е изписан в евро в Търговския регистър. Това достатъчно ли е?
Тук възниква едно от най-честите обърквания.
След въвеждането на еврото Агенцията по вписванията извършва служебно превалутиране на вписания капитал.
Съгласно чл. 33, ал. 1 и ал. 2 от Закона за въвеждане на еврото, размерът на капитала, вписан в Търговския регистър, автоматично се заменя със съответната стойност в евро и евроцентове, като това превалутиране се извършва служебно от Агенцията по вписванията.
Това означава, че собственикът на фирмата не е необходимо сам да заявява промяна само за да бъде визуализиран капиталът в евро в самия регистър.
Но автоматичното превалутиране на вписания капитал и актуализирането на учредителния акт или дружествения договор са две различни неща.
В стария дружествен документ капиталът продължава да бъде записан в левове. Именно затова законът предвижда привеждането и на този документ в съответствие.
Какво трябва да се промени при ЕООД и ООД без дейност?
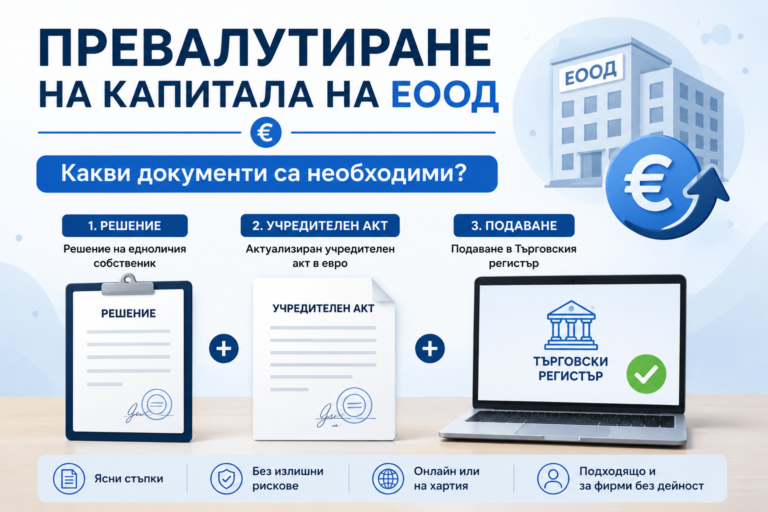
При ЕООД следва да бъде актуализиран учредителният акт, а при ООД – дружественият договор.
В документа капиталът вече трябва да бъде отразен в евро, а при ООД трябва да бъдат отразени и превалутираните дялове на съдружниците.
Съгласно чл. 32, ал. 3 дружествата с ограничена отговорност представят за обявяване в Търговския регистър заверен от представляващия дружеството препис от дружествения договор, в който са отразени превалутираният капитал и превалутираният размер на дяловете на съдружниците.
При еднолично дружество съответният дружествен документ е учредителният акт.
Как се превалутира капиталът?
Законът определя конкретно и начина, по който се извършва превалутирането.
Съгласно чл. 31, ал. 4 капиталът на дружество с ограничена отговорност се превалутира от левове в евро, като вписаната стойност на капитала в левове се разделя на пълната числова стойност на официалния валутен курс, след което резултатът се закръглява по правилата на закона.
При ООД законът предвижда и запазване на съотношението между участията на отделните съдружници. Превалутираният капитал се разпределя между тях съобразно участието им преди превалутирането.
Следователно не става въпрос просто за механична замяна на думата „лева“ с „евро“ в стария дружествен договор.
Има ли значение от колко време фирмата не работи?
Не и по отношение на това задължение.
Няма значение дали дружеството не е извършвало дейност:
- през последната година;
- от няколко години;
- практически още от регистрацията си.
Ако дружеството продължава да съществува и не е заличено от Търговския регистър, липсата на дейност сама по себе си не го освобождава от привеждането на дружествените документи в съответствие.
Това е особено важно за собственици, които запазват фирмата с идеята тя евентуално да бъде използвана отново в бъдеще.
Какъв е срокът?
Законът определя срок до 12 месеца от датата на въвеждане на еврото в Република България за привеждането на документите в съответствие.
Това означава, че обстоятелството, че фирмата няма текуща дейност, не е причина въпросът да бъде оставен без внимание.
Има и още една важна особеност.
Съгласно чл. 32, ал. 4, представянето за обявяване на съответните документи се извършва едновременно с подаването на първото следващо заявление за вписване, заличаване или обявяване в Търговския регистър.
Така законът едновременно определя срока за привеждане на документите в съответствие и урежда начина, по който актуализираният документ се представя за обявяване.
Дължи ли се държавна такса?
За обявяването на актуализирания дружествен документ по този ред не се събира държавна такса.
Това е изрично записано в чл. 32, ал. 4 от Закона за въвеждане на еврото в Република България.
Важно е обаче да се прави разлика между обявяването на документа във връзка с превалутирането и заявяването на други промени по партидата на дружеството. Ако едновременно се извършват други действия, за тях могат да бъдат приложими съответните правила и такси.
А ако фирмата няма банкова сметка, служители или приходи?
Тези обстоятелства не променят изискването.
Превалутирането на капитала и актуализирането на дружествения документ са свързани с правното положение на дружеството, а не с това дали в момента то извършва стопанска дейност.
Затова фактът, че фирмата:
няма банкова сметка, няма служители, няма приходи, не издава фактури или от години не извършва дейност, сам по себе си не е основание тя да бъде изключена от правилата за търговските дружества.
Фирма без дейност или прекратена фирма – има разлика
Това разграничение е особено важно.
Една фирма може да не извършва никаква дейност, но да продължава да бъде съществуващо ЕООД или ООД, вписано в Търговския регистър.
Съвсем различна е ситуацията при дружество, което е преминало през процедура по прекратяване, ликвидация и окончателно заличаване.
Затова, когато казваме „фирма без дейност“, в контекста на превалутирането имаме предвид съществуващо търговско дружество, което просто не осъществява стопанска дейност.
Най-често задавани въпроси
Да, ако дружеството продължава да съществува. Законът не предвижда освобождаване само поради липса на дейност.
Служебното превалутиране на вписания капитал се извършва от Агенцията по вписванията, но отделно от това дружественият документ трябва да бъде приведен в съответствие.
Да. Законът не поставя минимален размер на стария капитал, под който дружеството да бъде освободено от правилата за превалутиране.
Не. Банковата сметка не определя дали дружеството попада в обхвата на правилата за привеждане на дружествените документи в съответствие.
За обявяването на съответния актуализиран акт по реда на чл. 32, ал. 4 не се събира държавна такса.
Какво е важно да запомните?
Неработещата фирма продължава да бъде фирма.
Ако вашето ЕООД или ООД не извършва дейност, но продължава да съществува в Търговския регистър, липсата на дейност сама по себе си не го освобождава от правилата, свързани с превалутирането на капитала и привеждането на дружествените документи в съответствие.
Агенцията по вписванията извършва служебно превалутиране на вписания капитал, но учредителният акт или дружественият договор също трябва да бъде актуализиран, така че капиталът и съответните дялове да бъдат отразени в евро.
Имате фирма без дейност?
Във VEVRO можете да подготвите необходимите документи за превалутиране на капитала на ЕООД или ООД, включително когато дружеството не извършва дейност.
Процесът е създаден така, че да въведете необходимите данни и да получите документите, които са ви нужни за процедурата по привеждане на дружеството в съответствие.