Как фирмите в други държави превалутираха капитала си при приемането на еврото
С приемането на еврото българските дружества се изправиха пред необходимостта да приведат капитала и дружествените си документи към новата валута. За част от бизнеса това може да изглежда като допълнително административно изискване, възникнало специално заради българския преход към еврото.
Опитът на държавите, които преминаха по този път преди България, обаче показва друго.
Преизчисляването на капитала от националната валута в евро, определянето на новите стойности на дяловете или акциите, промяната на учредителните документи и отразяването на новите стойности в търговските регистри имат ясни европейски аналози.
Подобни процедури са прилагани например в Естония, Литва, Словакия и Хърватия. Правилата и сроковете са били различни, но причината е една и съща – след като еврото замени националната валута, корпоративните данни и документи постепенно трябва да бъдат приведени към новата парична единица.
Смяната на валутата не означава автоматично, че всички фирмени документи са актуализирани
Тук има една важна разлика.
Приемането на еврото определя новата официална валута и фиксира начина, по който стойностите от старата национална валута се преобразуват. Това обаче не означава непременно, че съдържанието на всеки учредителен акт, дружествен договор или запис в национален търговски регистър физически се променя автоматично.
Европейската правна рамка урежда замяната на националните валути с еврото по фиксираните конверсионни курсове и запазването на правната приемственост. Конкретният начин, по който дружествата привеждат корпоративните си документи и регистърни данни към новата валута, се урежда и от националното законодателство.
Именно затова в държавите, въвели еврото през различни години, откриваме различни процедури, но сходен практически резултат: капиталът, дяловете или акциите и свързаните с тях корпоративни документи трябва да бъдат адаптирани към еврото.
Естония: капиталът не се преобразува автоматично в Търговския регистър
Естония приема еврото на 1 януари 2011 г. Нейният пример е особено показателен, защото официалната информационна система на естонския Търговски регистър изрично посочва, че акционерният и дяловият капитал на дружествата не се конвертира автоматично в евро.
Всяко дружество е трябвало да предприеме необходимите действия и да регистрира промяната на капитала в Търговския регистър.
Процедурата е включвала няколко практически стъпки:
- решение за преобразуване на капитала в евро;
- изменение на устава;
- при необходимост отразяване на промяната в регистъра на ценните книжа;
- подаване на промяната към Търговския регистър;
- представяне на изменен устав и съответните решения на дружеството.
При преобразуването е трябвало да бъдат спазени и изискванията за минимален капитал и номинална стойност, като по правило се запазват пропорциите на участие на съдружниците или акционерите.
Естония дори създава специален калкулатор за фирмите
Особено интересен е начинът, по който естонската администрация улеснява процеса.
При подготовката на заявлението дружествата са можели да използват евро калкулатор, който показва възможна близка стойност на капитала, отговаряща на законовите изисквания и позволяваща използването на опростената процедура.
За определен период около въвеждането на еврото регистрацията на промяната на капитала от естонски крони в евро е била освободена и от държавна такса, когато заявлението е съдържало необходимите промени, свързани с капитала и устава.
Това е добър пример, че преобразуването на капитала не е било разглеждано просто като математическо деление по фиксиран курс. То е било отделен корпоративен и регистрационен процес, за който държавата дори е разработила специални инструменти.
Литва: дружествата получават 24 месеца да променят уставите си
Литва въвежда еврото на 1 януари 2015 г.
И тук преходът за бизнеса включва не само използването на новата валута в ежедневните плащания.
Официалната информация на литовското Министерство на икономиката и иновациите посочва, че дружествата AB и UAB, учредени преди въвеждането на еврото, трябва да изменят уставите си така, че посочените в тях номинални стойности на акциите и размерът на капитала да бъдат изразени в евро.
Предвидена е и специална, облекчена процедура, когато промяната на устава се извършва единствено заради преминаването от литас към евро и свързаното с това преизчисляване на капитала и номиналната стойност на акциите.
Решението се приема от общото събрание на акционерите, след което измененият устав се представя на Регистъра на юридическите лица. За определени дружества е била предвидена и възможност процедурата да бъде извършена електронно.
Срокът не е бил непосредствено след въвеждането на еврото
Това е особено интересен паралел с България.
Литовските дружества не са били задължени да приключат процедурата в деня, в който страната приема еврото. За представянето на изменените устави е бил предвиден 24-месечен срок след въвеждането на единната валута – до 31 декември 2016 г.
Следователно съществуването на период, през който еврото вече е официална валута, а дружествата продължават да привеждат корпоративните си документи към него, също не е нещо необичайно в европейската практика.
Словакия: законът изрично задължава юридическите лица да преобразуват капитала
Словакия приема еврото на 1 януари 2009 г.
Тук законодателството е още по-категорично.
Словашкият закон за въвеждането на еврото урежда специално преобразуването на номиналните стойности на основния капитал и вноските в капитала от словашки крони в евро.
Законът посочва, че юридическите лица, чийто капитал или вноски са изразени в словашката национална валута, трябва да осигурят и извършат преобразуването им в евро по конверсионния курс и съответните правила.
Предвидено е решение за преобразуването, правила за закръгляването и последващо вписване на стойностите в евро в Търговския регистър или съответната официална регистрация.
Законодателството урежда дори промяната на учредителни и вътрешни документи, необходима за отразяване на новите стойности на капитала.
Словакия приема и специална наредба на Министерството на правосъдието, посветена именно на правилата и процедурите за преобразуване на номиналната стойност на вноските и капитала от словашката валута в евро.
И тук процесът не е оставен без времева рамка – законът предвижда необходимите решения и правни действия по преобразуването да бъдат извършени най-късно до една година след въвеждането на еврото.
Хърватия: най-близкият до България пример
Хърватия е особено интересна за България, защото приема еврото сравнително скоро – на 1 януари 2023 г.
Преди въвеждането на единната валута хърватският Закон за търговските дружества е изменен именно с оглед преминаването от куни към евро. Промените засягат валутата на основния капитал, акциите и дружествените дялове и въвеждат правила за привеждането на вече съществуващите дружества към новите стойности.
При преобразуването на съществуващия капитал и дяловете се прилага фиксираният курс 1 евро = 7,53450 хърватски куни, заедно с установените правила за закръгляване. Законът предвижда и съответно привеждане на дружествените документи към стойности в евро.
Практиката на самия хърватски съдебен регистър също е много показателна. След въвеждането на еврото в извлеченията могат да се срещнат едновременно капиталът в куни и неговата информационна стойност в евро, придружени с изрична бележка, че дружеството има задължение да приведе капитала си в съответствие със законовите изменения.
Хърватия впоследствие облекчава срока, но не премахва самото привеждане
Това е особено важна подробност.
Първоначалните правила предвиждат срокове за привеждането на съществуващите дружества. През 2023 г. режимът за дружествата с ограничена отговорност е променен.
Новият текст посочва, че задължението за привеждане не е ограничено със срок, но трябва да бъде изпълнено при първата последваща промяна на учредителния акт или дружествения договор, при определена статусна промяна или при промяна на някой от дружествените дялове.
Това е много интересен европейски пример за разликата между срока за извършване на дадена процедура и самата необходимост тя да бъде извършена.
Законодателят може да промени начина или момента, в който бизнесът трябва да се адаптира, без това непременно да означава, че корпоративните данни могат за постоянно да останат изразени в старата национална валута.
Четири държави, различни процедури – една и съща логика
Когато сравним Естония, Литва, Словакия и Хърватия, различията са очевидни.
Едни държави дават конкретен срок. Други въвеждат облекчени процедури. Някъде се предоставя освобождаване от такси. В Естония има дори специален калкулатор. Хърватия впоследствие променя първоначалния срок за част от дружествата.
Но зад различните национални решения стои една сходна логика:
стара национална валута → евро → преизчисляване на капитала и дяловете/акциите → решение на дружеството → актуализиране на корпоративните документи → отразяване на промяната в съответния регистър.
Именно тази по-широка европейска картина е важна, когато разглеждаме процеса, през който преминават българските дружества.
Какво показва европейският опит за България?
Превалутирането на капитала на българските дружества понякога се възприема като още едно административно действие, породено от въвеждането на еврото.
Погледът към държавите, преминали през същия валутен преход, поставя процедурата в различен контекст.
Естония е изисквала действия от самите дружества и регистрация на капитала в евро. Литва е дала на компаниите 24 месеца да приведат уставите си към новата валута. Словакия е създала подробна законова процедура за преобразуването на капитала и вноските. Хърватия първоначално определя срокове, а впоследствие облекчава режима за част от дружествата, като запазва необходимостта от привеждане.
Следователно българската процедура има съвсем реални европейски предшественици.
Това не означава, че правилата в отделните държави са идентични. Те не са. Националното корпоративно право определя конкретните документи, срокове, решения и регистрационни действия.
Общото е друго: когато националната валута бъде заменена от еврото, корпоративната документация и регистърните данни също трябва да бъдат адаптирани към новата парична среда по реда, определен от съответната държава.
Превалутирането е част от юридическата адаптация на дружеството към еврото
Приемането на еврото не приключва с промяната на цените в магазините, банковите сметки или счетоводните системи.
За бизнеса съществува и корпоративна страна на прехода.
Капиталът е част от правната идентичност на едно дружество. Той фигурира в Търговския регистър и в неговите учредителни документи, а при ООД е непосредствено свързан и с дяловете на съдружниците.
Затова преобразуването на тези стойности от националната валута в евро е процес, през който вече са преминали дружества в редица държави от еврозоната.
Различни са били сроковете. Различни са били документите. Различен е бил и начинът, по който националните администрации са организирали процедурата.
Самата необходимост корпоративната информация постепенно да бъде приведена към новата валута обаче съвсем не започва с България.
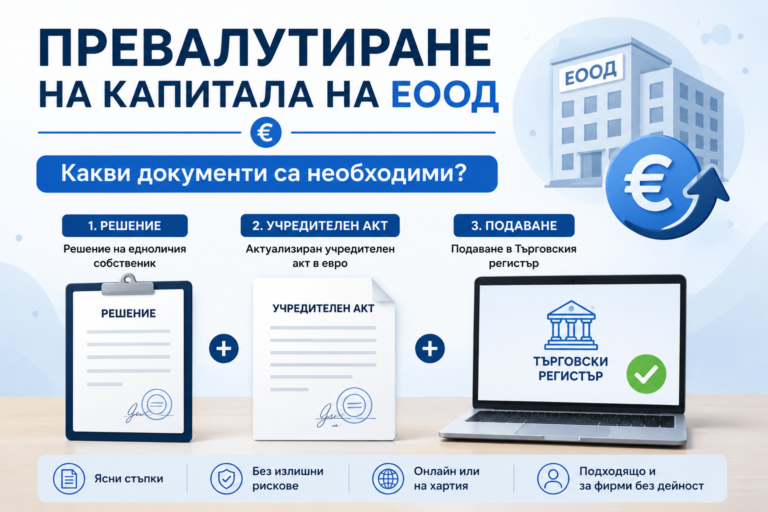
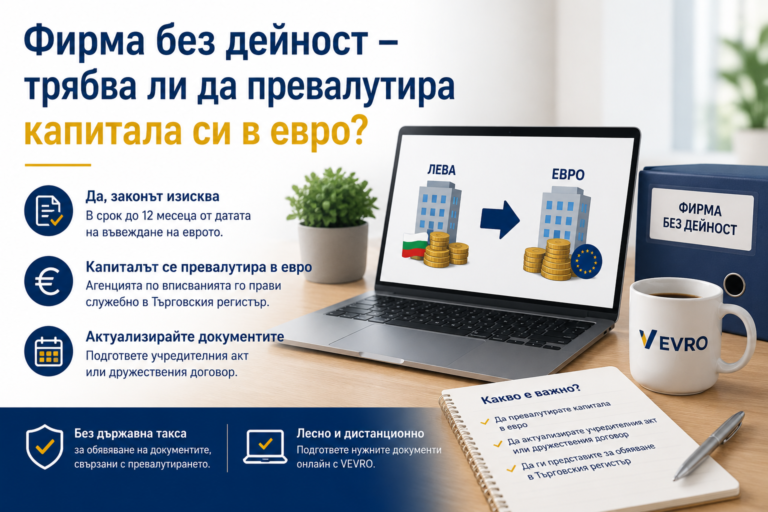
За българските ЕООД и ООД превалутирането на капитала следва да се разглежда именно в този по-широк контекст – като част от юридическото адаптиране на дружеството към работа в евро.
Подготовка на документите за превалутиране на капитала
VEVRO помага на ЕООД и ООД да подготвят необходимите документи за превалутиране на капитала по структуриран и лесен начин.