Бюджет 2027: какви промени се предлагат за фирмите и бизнеса?
Подготовката на Бюджет 2027 вече е в ход, а заедно с нея бяха представени и редица предложения за промени в данъчното законодателство. Част от тях засягат пряко фирмите – от прага за регистрация по ДДС и електронното фактуриране до начина на отчитане на определени активи и ваучерите за храна.
Важно е да се отбележи, че към момента това са предложения за законодателни промени, а не окончателно приети правила. Затова бизнесът трябва да следи както обсъждането им, така и окончателните текстове, които ще бъдат приети за 2027 г.
Какво се предлага да се промени за бизнеса през 2027 г.?
Публикуваният данъчен пакет обхваща няколко закона и съдържа както мерки за намаляване на административната тежест за част от предприятията, така и нови задължения и промени в данъчното облагане.
1. По-висок праг за задължителна регистрация по ДДС
Една от най-съществените промени за малкия бизнес е предложението прагът за задължителна регистрация по ДДС да бъде увеличен от 51 130 евро на 75 000 евро.
Ако промяната бъде приета, повече микро- и малки предприятия с оборот под новия праг няма да бъдат задължени да се регистрират по ДДС само заради размера на оборота си. Възможността за доброволна регистрация ще се запази.
Това може да има особено значение за малки дружества, свободни професии и стартиращи предприятия, които работят основно с крайни потребители и се доближават до сегашния праг.
2. Предлага се задължително електронно фактуриране
Друга съществена промяна е свързана с електронното фактуриране при местни доставки.
Предложението е част от процеса по дигитализация на данъчното отчитане. За бизнеса това означава, че при окончателното приемане на подобна мярка може да се наложи адаптиране на счетоводни програми, системи за фактуриране и вътрешни административни процеси.
Точните правила, обхватът и практическите изисквания следва да се проследят в окончателно приетите законови текстове.
3. Активи до 1000 евро да могат да се отчитат директно като разход
Предлага се промяна и в Закона за корпоративното подоходно облагане. Материални и нематериални активи на стойност до 1000 евро да могат да бъдат отчитани директно като разход, вместо да бъдат данъчно амортизирани.
Сегашният праг е 700 лв. Увеличаването му би опростило отчитането на редица по-малки покупки на бизнеса и би намалило необходимостта те да бъдат включвани в данъчен амортизационен план.
4. Ускорена амортизация за технологии и изкуствен интелект
Интересна за предприятията, които инвестират в технологии, е предложената ускорена данъчна амортизация за технологии, свързани с изкуствен интелект, високопроизводителна компютърна и сървърна техника.
Предложението предвижда възможност за двоен размер на данъчната амортизация за съответната година, но не повече от 100%.
При приемането на мярката тя би могла да създаде допълнителен стимул за фирмите да инвестират в дигитализация, автоматизация и технологично обновяване.
5. Промени при пренасянето на данъчни загуби
Предвижда се промяна и при пренасянето на данъчните загуби. Вместо сегашния период от пет години се предлага възможност загубите да се пренасят за период до 10 години.
Същевременно приспадането ще бъде ограничено до 70% от положителния финансов резултат за съответната година.
Тази промяна би била особено важна за предприятия с по-дълъг инвестиционен период или за фирми, които са натрупали загуби през първите години от дейността си.
6. Ваучерите за храна може да достигнат 200 евро месечно
Предлага се максималният размер на ваучерите за храна на електронен носител да бъде увеличен от 102 евро на 200 евро месечно за едно лице.
Същевременно се предвижда облагане със 7% окончателен данък при източника. Според представените от Министерството на финансите разчети това би означавало максимален размер от 186 евро след данъка. Освобождаването от осигурителни вноски се предвижда да бъде запазено.
Ако промяната бъде приета, работодателите ще трябва да преценят дали и как новият режим да бъде включен в социалните придобивки за служителите.
7. Специален данък върху свръхпечалбата за определени сектори
Едно от по-специфичните предложения за 2027 г. засяга предприятия от определени сектори – банки, застрахователни и презастрахователни дружества, телекомуникационни компании, обменни бюра, дружества за бързи кредити и търговци с не по-малко от пет обекта за търговия с храни.
Предвижда се за тези предприятия да бъде определена референтна стойност на печалбата на база средната печалба за периода 2020–2025 г., увеличена с 20%. Разликата между данъчната печалба за 2027 г. и определената референтна стойност се предлага да бъде обложена с 33%.
Представената мярка е предвидена като временна – за печалбите през 2027 г.
8. Промени в данъчните оценки на недвижимите имоти
Предложенията засягат и собствениците на недвижими имоти, включително фирмите. Предвижда се актуализиране на данъчните оценки, върху които се определя данъкът върху недвижимите имоти и други местни данъци.
Предложеният подход е поетапен – увеличение на данъчната оценка с 30% през 2027 г., 35% през 2028 г. и още 35% през 2029 г.
За фирмите, които притежават недвижими имоти, подобна промяна може да се отрази върху размера на местните данъци и съответно върху годишните разходи за притежаваните активи.
9. По-малко предприятия може да бъдат задължени да изготвят отчет за устойчивостта
Предложени са промени и в Закона за счетоводството във връзка с изискванията за отчитане на устойчивостта.
Предвижда се прагът да бъде увеличен до предприятия с над 450 млн. евро нетни приходи от продажби и над 1000 души персонал. Според Министерството на финансите това би ограничило значително броя на предприятията, за които възниква задължение за подобно отчитане.
Какво означават предложенията за малките и средните фирми?
Не всички промени засягат еднакво всяко предприятие. За голяма част от малките и средните фирми най-важни вероятно ще бъдат предложенията за по-висок праг за регистрация по ДДС, електронно фактуриране, новия праг за директно отчитане на активи и промените при ваучерите за храна.
Предприятията, които планират инвестиции в компютърна техника и технологии, следва да следят и предложението за ускорена данъчна амортизация.
Затова подготовката за 2027 г. не трябва да се свежда единствено до следене на данъчните ставки. Част от по-съществените промени могат да бъдат свързани именно с начина на отчитане, фактуриране и администриране на дейността.
Промените все още не са окончателни
Към момента описаните мерки са предложения и по тях предстои законодателна процедура. Между първоначалния проект и окончателно приетите текстове могат да настъпят промени.
Затова фирмите не следва да предприемат действия единствено въз основа на предложенията, а да проследят окончателното приемане на съответните закони и датите, от които новите правила ще започнат да се прилагат.
А превалутирахте ли капитала на фирмата си в евро?
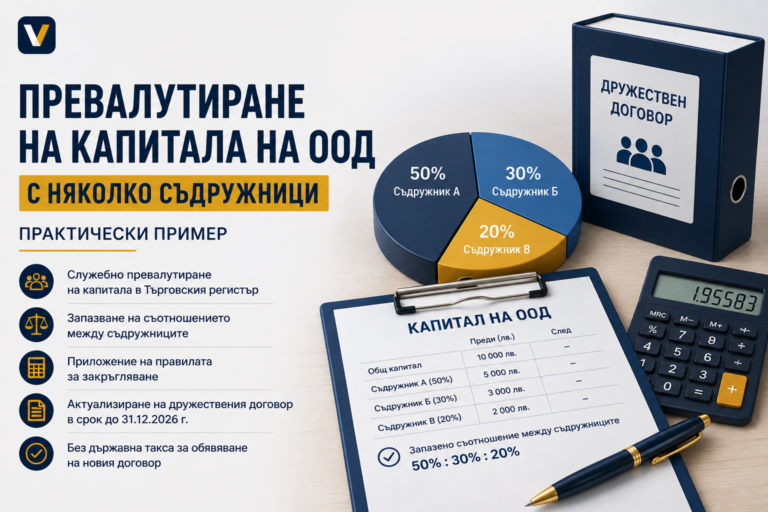
Покрай новите изисквания и подготовката за 2027 г. има още една административна задача, която част от дружествата все още не са изпълнили – превалутирането на капитала и привеждането на дружествените документи в съответствие с еврото.
Не е необходимо да чакате края на законовия срок. Ако дружеството ви все още е с капитал, който трябва да бъде приведен в евро, можете да подготвите необходимите документи още сега.
Превалутирайте капитала на фирмата си с VEVRO →
Важно: Статията е с информационна цел и отразява предложенията за законодателни промени, публикувани към 29 септември 2026 г. Част от тях могат да бъдат изменени или да не бъдат приети в първоначално предложения вид.
Източник: Министерство на финансите – публикуван пакет от предложения за промени в данъчното законодателство, септември 2026 г.